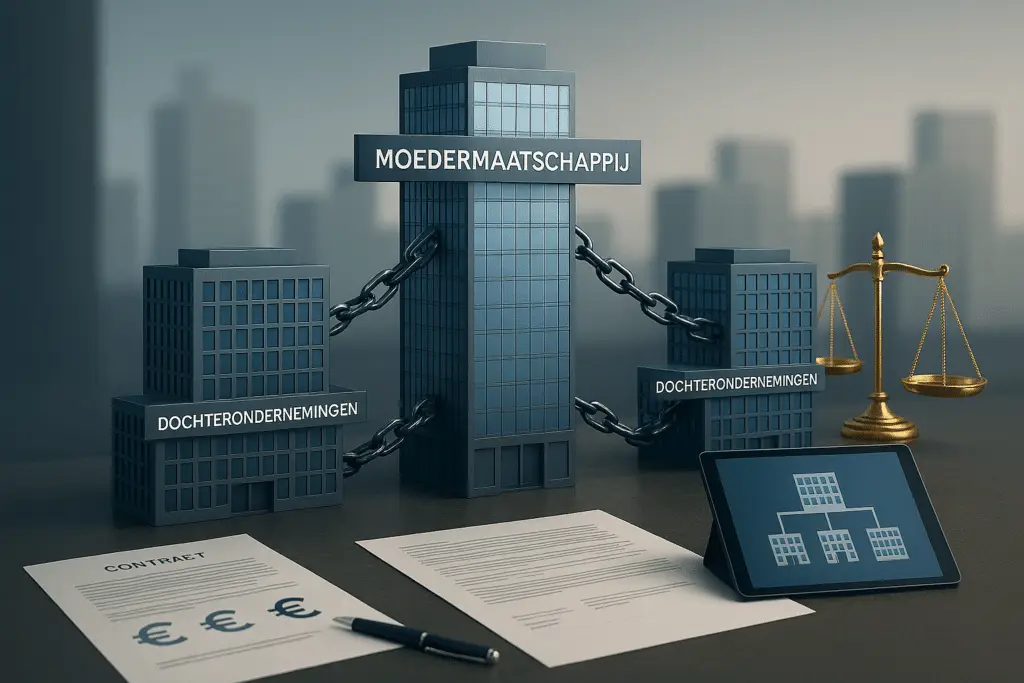
Grupna odgovornost Nizozemska je skraćenica za dva odvojena načina na koje matično društvo ili sestrinsko društvo može biti prisiljeno platiti dugove drugog društva u grupi. Prvi je izjava 403 iz članka 2:403 nizozemskog Građanskog zakonika (Burgerlijk Wetboek, BW), dobrovoljna pisana izjava u kojoj matično društvo prihvaća solidarnu odgovornost za dugove podružnice koji proizlaze iz pravnih radnji te podružnice. Drugi je grupna odgovornost prema članku 6:166 BW, koja svaku tvrtku koja je dala relevantan doprinos nezakonitom ponašanju unutar grupe čini odgovornom za cijelu nastalu štetu. Niti jedan način ne čini matično društvo odgovornim samo zato što posjeduje dionice.
Ta razlika odlučuje većinu sporova. Vjerovnik koji ostane praznih ruku kada podružnica propadne ne dolazi automatski do matične tvrtke; mora ukazati na izjavu podnesenu trgovačkom registru, na nezakonito ponašanje u kojem je matična tvrtka sudjelovala ili na kršenje dužnosti pažnje koju je matična tvrtka imala prema vjerovnicima podružnice. Matična tvrtka koja želi zadržati distancu mora biti u mogućnosti dokazati, dokumentima, a ne tvrdnjama, da nije vodila štetno ponašanje podružnice.
Ovaj vodič utvrđuje oba puta, sudsku praksu koja definira njihova ograničenja, obrane dostupne pojedinoj tvrtki u grupi, pravila o povlačenju 403 izjave i zamke ograničenja koje okončavaju više tužbi nego bilo koja materijalna obrana.
Što znači korporativna i grupna odgovornost u nizozemskom pravu
Nizozemsko pravo trgovačkih društava polazi od odvojenosti svakog pravnog subjekta. Besloten vennootschap duguje vlastite dugove, a njegov dioničar, bilo da je fizička osoba ili holding društvo, u načelu je odgovoran samo za ono što se obvezao platiti na dionice. To je poanta oblika, a detaljnije je objašnjeno u našem vodiču o BV-u i ograničenoj odgovornosti . Grupna odgovornost je skup iznimki koji sprječava da ta odvojenost postane štit za ponašanje koje šteti vjerovnicima.
Dvije definicije su važne prije iznimki. Članak 2:24a BW definira podružnicu (dochtermaatschappij) u biti putem kontrole glasanja ili ovlaštenja imenovanja i razrješenja većine odbora. Članak 2:24b BW definira grupu (groep) kao ekonomsku jedinicu u kojoj su pravne osobe i tvrtke organizacijski povezane; grupne tvrtke su pravne osobe povezane u toj jedinici. Pripada li tvrtka grupi stoga je pitanje stvarne organizacije, a ne oznake u godišnjem izvješću.
U tom kontekstu, odgovornost korporacije u užem smislu je ono što matično društvo dobrovoljno preuzima putem izjave 403. Grupna odgovornost u smislu članka 6:166 BW nametnuta je zakonom društvima koja su zajedno djelovala nezakonito. Treća kategorija nalazi se između njih: vlastiti delikt matičnog društva prema članku 6:162 BW, gdje se nalazi dužnost pažnje prema vjerovnicima podružnice. Sva tri mogu se navesti u istom postupku, i u praksi to obično i jest.
Prva ruta: deklaracija 403 prema članku 2:403 BW
Izjava 403 je pisana izjava, podnesena trgovačkom registru Gospodarske komore, u kojoj matično društvo izjavljuje da je solidarno odgovorno za dugove koji proizlaze iz pravnih radnji imenovanog grupnog društva. To nije pogodnost vjerovnicima; to je cijena izuzeća. Grupno društvo obuhvaćeno valjanom izjavom ne mora pripremati i objavljivati vlastite godišnje financijske izvještaje u skladu s Naslovom 9 Knjige 2 BW, pod uvjetom da su ispunjeni daljnji uvjeti iz članka 2:403 BW: njegovi se podaci konsolidiraju u računima koje matično društvo sastavlja i objavljuje, dioničari su pismeno pristali na izuzeće za financijsku godinu, a i suglasnost i izjava nalaze se u trgovačkom registru.
Za vjerovnika je ovo najudobniji mogući put. Nema se što dokazivati o utjecaju, sudjelovanju ili krivnji. Vjerovnik dokazuje dug, dostavlja izjavu i tuži roditelja za puni iznos. Odgovornost je solidarna, što prema članku 6:7 BW znači da vjerovnik može tražiti cijeli iznos od bilo kojeg dužnika i da plaćanje od strane jednog oslobađa drugog prema vjerovniku.
Vrijedi znati dva ograničenja. Izjava pokriva dugove koji proizlaze iz pravnih akata tvrtke u grupi, dakle ugovorne dugove i njihove posljedice; nije opće jamstvo za svaku obvezu koju bi podružnica mogla pretrpjeti, a zahtjevi za delikt ili kaznu izvan su njezina uobičajenog opsega. I pokriva samo subjekte navedene u njoj. U grupi od petnaest tvrtki, izjava može postojati za tri od njih. Provjera toga je stvar konzultacije s registrom trgovačkog društva i objavljenim financijskim izvještajima podružnice, gdje se obično objavljuju izuzeće i izjava.
Povlačenje izjave i prestanak preostale odgovornosti
Roditelj može povući izjavu 403 u bilo kojem trenutku podnošenjem izjave u tom smislu u trgovačkom registru, prema članku 2:404. stavak 1. Zakona o poreznim obvezama (BW). Povlačenje vrijedi samo za budućnost. Članak 2:404. stavak 2. Zakona o poreznim obvezama drži roditelja odgovornim za dugove koji proizlaze iz pravnih radnji izvršenih prije nego što se povlačenje moglo primijeniti protiv vjerovnika. Ta preostala odgovornost (overblijvende aansprakelijkheid) je ono što dobavljača s dugoročnim ugovorom zapravo zanima.
Prestanak te preostale odgovornosti zaseban je i mnogo teži zadatak. Članak 2:404. dio 3. BW-a to dopušta samo ako su ispunjena sva četiri uvjeta: tvrtka iz grupe više ne pripada grupi; obavijest o namjeri prestanka poslovanja dostupna je na uvid u trgovačkom registru najmanje dva mjeseca; ta je namjera objavljena u nacionalno distribuiranim novinama; i vjerovnik se ili nije na vrijeme usprotivio ili je povukao svoj prigovor ili je njegov prigovor konačno odbijen.
Oružje vjerovnika ovdje je prigovor (verzet). Članak 2:404. dio 5. BW daje vjerovniku čija je tražbina još uvijek pokrivena dva mjeseca od objave da podnese sudu zahtjev kojim se protivi raskidu. Članak 2:404. dio 4. BW dopušta vjerovniku da zahtijeva osiguranje ili drugu zaštitu, osim ako mu financijsko stanje ionako ne daje dovoljno jamstva plaćanja. Praktična posljedica je jednostavna: vjerovnik koji uoči novinsku objavu ili podnesak u trgovačkom registru i ne poduzme ništa dva mjeseca može se suočiti s gubitkom prava na regres prema matičnom društvu, dok vjerovnik koji reagira obično završi s osiguranjem.
Drugi put: grupna odgovornost prema članku 6:166 BW
Članak 6:166 BW čini svakog člana grupe koji djeluje protupravno solidarno odgovornim za cjelokupnu štetu, ako bi ga mogućnost uzrokovanja štete trebala spriječiti u tom ponašanju i ako im se ponašanje može pripisati. Nije napisan za grupe tvrtki; primjenjuje se na bilo koju grupu koja djeluje usklađeno. Ali dobro odgovara korporativnoj grupi, jer je poanta odredbe upravo u tome da se ne mora utvrditi pojedinačni uzročni doprinos svakog sudionika.
Tužitelj stoga ne mora dokazati koja je tvrtka izvršila odlučujući čin. Uzmimo grupu u kojoj jedna tvrtka donosi odluku o nezakonitom odlaganju otpada, druga organizira prijevoz, a treća isporučuje bačve. Prema uobičajenim pravilima o odštetnom pravu, svaka od njih bi se prepirala o svom udjelu u uzroku. Prema članku 6:166 BW, oni zajedno odgovaraju za cjelokupnu štetu, a rasprava o udjelima prelazi na interno poravnanje između njih.
Ono što tužitelj mora dokazati jest trostruko: da je postojalo ponašanje u formiranju grupe, a ne niz nepovezanih radnji; da je rizik od štete bio takav da je trebao odvratiti sudionike; i da se ponašanje može pripisati dotičnom tuženiku. Treći element je onaj koji drži odredbu u granicama. Članstvo u grupi, vlasnički udio, zajednički brend ili konsolidirana bilanca nisu ponašanje. Mora se ukazati na nešto što je sama tvrtka učinila ili svjesno dopustila.
Obrana za pojedinu grupnu tvrtku
Središnja obrana je odsutnost relevantnog doprinosa ponašanju koje je uzrokovalo štetu. Tvrtka koja nije ni odlučila, ni izvršila, ni svjesno olakšala izvan je dosega članka 6:166 BW, koliko god blisko bila povezana s grupom u korporativnom smislu. Primanje redovne dividende, dijeljenje računovođe, sjedenje u istoj zgradi ili neizravno korištenje profitabilne, ali nezakonite aktivnosti samo po sebi nije sudjelovanje.
Druga obrana odnosi se na predvidljivost. Odgovornost zahtijeva da je izgled štete trebao ograničiti sudionike. Tvrtka koja je isporučila robu sestrinskoj tvrtki pod uobičajenim komercijalnim uvjetima, ne znajući ili nemajući razloga sumnjati za što će se ona koristiti, tvrdi da je rizik nije mogao odvratiti jer joj nije bio vidljiv.
Obje obrane su dokazne, i tu se slučajevi dobivaju i gube. Tužitelj prvo mora navesti činjenice iz kojih se može zaključiti sudjelovanje u grupnom ponašanju; tuženiku koji se ograničava na poricanje rijetko će se vjerovati nakon što se te činjenice iznesu. Ono što funkcionira je dokumentacija: zapisnici s vijeća koji pokazuju da tuženik nije konzultiran, korespondencija koja pokazuje da nije bio obaviješten, organizacijska shema koja pokazuje gdje se nalazilo tijelo za donošenje odluka, ugovori o upravljanju kojima je aktivnost dodijeljena negdje drugdje. Suvremeni dokumenti vrijede puno više od izjave svjedoka sastavljene nakon što je zahtjev stigao.
Kada je roditelj odgovoran bez 403 izjave
Matično društvo može biti odgovorno vjerovnicima svoje podružnice prema općem pravu delikta, članku 6:162 BW, čak i kada ne postoji izjava i nema zajedničkog protupravnog ponašanja. Vrhovni sud je to prihvatio u predmetu Comsys (HR 11. rujna 2009., ECLI:NL:HR:2009:BH4033). U tom slučaju, troškovi grupe naplaćeni su tvrtki za pružanje usluga koja posluje s gubitkom, dok je matično društvo, jedini dioničar i direktor tvrtki u grupi, financiralo gubitke putem tekućeg računa i nastavilo dopuštati vjerovnicima da sklapaju ugovore sa subjektom koji ih nije mogao platiti. Vrhovni sud je utvrdio da u takvim okolnostima matično društvo ima dužnost pažnje prema vjerovnicima podružnice te da je kršenje te dužnosti vlastito protupravno djelo samog matičnog društva.
Ponavljajući elementi u ovoj liniji sudske prakse su bliska administrativna i financijska integracija, podružnica koja je financijski ovisna o matičnom društvu i znanje matičnog društva da financijska politika grupe uzrokuje da vjerovnici ostaju neplaćeni. Intenzivna uključenost u politiku podružnice, dopuštanje rizika uz znanje da će ih vjerovnici snositi i stvaranje zavaravajućeg dojma o solventnosti podružnice situacije su u kojima obveza grize.
Ono što sudska praksa ne čini jest nametanje opće dužnosti spašavanja. Matična tvrtka nije obvezna financirati podružnicu u teškoćama, niti upozoriti svaku drugu ugovornu stranu da podružnica posluje s gubitkom. Dužnost proizlazi iz vlastite uključenosti matične tvrtke. U slučajevima kada je matična tvrtka zadržala distancu, nije intervenirala u poslovne odluke podružnice i nije pružila nikakva jamstva, primjenjuje se uobičajeno pravilo i regres vjerovnika završava imovinom podružnice. Povezano pitanje kada se pojedincima u upravi može osobno obratiti obrađeno je u našem članku o odgovornosti direktora nizozemskog BV-a.
Europsko pravo tržišnog natjecanja slijedi drugačiju logiku i ne treba ga miješati s gore navedenim građanskim pravilima. U svrhu kažnjavanja kartela, Sud Europske unije tretira matično društvo i podružnicu u potpunom vlasništvu kao jedno poduzeće i primjenjuje oborivu pretpostavku da je matično društvo vršilo odlučujući utjecaj na ponašanje svoje podružnice, utvrđenu u slučaju Akzo Nobel i koja se dosljedno primjenjuje od tada. Matično društvo može je pobiti, ali to mora učiniti s konkretnim dokazima o stvarnoj komercijalnoj autonomiji: odvojeno upravljanje, neovisno donošenje odluka, vlastita tržišna strategija i nepostojanje uplitanja matičnog društva. Izvan prava tržišnog natjecanja ta pretpostavka ne postoji i tužitelj je ne može posuditi kako bi olakšao građansku tužbu.
Kojim putem bi se vjerovnik trebao odlučiti?
Vjerovnik nije dužan birati. Putevi se temelje na različitim pravnim osnovama i mogu se tražiti zajedno, alternativno ili jedan za drugim, podložno uobičajenim pravilima o res judicata i o zlouporabi postupka. Jedino čvrsto ograničenje je da vjerovnik ne može naplatiti više od svog stvarnog gubitka: nakon što jedan od solidarno odgovornih dužnika plati, članak 6:7 BW oslobađa ostale od odgovornosti prema vjerovniku, a rasprava se pomiče na unutarnji regres između njih.
U praksi, razuman redoslijed diktira teret dokazivanja. Ako postoji valjana izjava 403, to je primarni zahtjev, jer ne zahtijeva ništa osim izjave i duga. Grupna odgovornost prema članku 6:166 BW dolazi sljedeća, jer doseže širi krug tuženika, ali zahtijeva dokaze o zajedničkom ponašanju i predvidljivosti. Deliktna tužba protiv matične tvrtke zbog kršenja dužnosti skrbi ili protiv pojedinačnih direktora treći je sloj. Iznošenje sva tri u jednom sudskom pozivu košta malo više i ostavlja sve opcije otvorenima ako prva ne uspije.
| Aspekt | Izjava 403 (članak 2:403 BW) | Grupna odgovornost (članak 6:166 BW) |
|---|---|---|
| Što mora postojati | Izjava podnesena trgovačkom registru koja nije pravomoćno raskinuta | Protuzakonito ponašanje prilikom formiranja grupe koje je prouzročilo štetu |
| Što vjerovnik mora dokazati | Izjava i dug | Zajedničko postupanje, predvidljivi rizik od štete i pripisivanje svakom tuženiku |
| Kome se može obratiti | Matična tvrtka koja je izdala izjavu, zajedno s grupnom tvrtkom navedenom u njoj | Svaka tvrtka u grupi koja je dala relevantan doprinos |
| Dostupne obrane | Ograničeno: opseg izjave, efektivni raskid, ograničenje | Nema relevantnog doprinosa, nema predvidljivog rizika, nema atribucije |
| Ograničenje | Slijedi temeljni dug, u načelu članak 3:307 BW | Članak 3:310 BW, pet godina od saznanja i dvadeset godina apsolutno |
Prije nego što se išta podnese, treba mapirati grupu. Naručite datoteke trgovačkog registra podružnice i svakog subjekta iznad nje, dohvatite posljednje objavljene račune i utvrdite za svaku tvrtku je li odlučivala, izvršavala, financirala ili samo primala. To mapiranje određuje tko je imenovan u pozivu i što se mora navesti protiv svakog od njih. U slučaju da je podružnica već insolventna, položaj stečajnog upravitelja i položaj samog vjerovnika moraju se pažljivo razlikovati; naš članak o insolventnoj protustranci u sudskom postupku utvrđuje tu interakciju.
Ako je tvrtka u grupi već u stečaju
Stečaj grupne tvrtke mijenja tko može tužiti za što. Stečajni upravitelj (kurator) upravlja imovinom i podnosi zahtjeve koji pripadaju samoj tvrtki, uključujući zahtjev protiv vlastitih direktora zbog nepravilnog upravljanja. Uz to, Vrhovni sud je odavno priznao da stečajni upravitelj može podnijeti zahtjev u ime zajedničkih vjerovnika protiv treće strane čije im je nezakonito ponašanje kolektivno naštetilo, zahtjev poznat nakon presude Peeters protiv Gatzen. Ako stečajni upravitelj slijedi taj put, prihod pada u masu i raspoređuje se prema zakonskom redoslijedu.
Pojedinačni vjerovnik zadržava vlastitu tražbinu ako je šteta koju je pretrpio njegova vlastita, a ne samo odraz gubitka koji su pretrpjeli svi vjerovnici zajedno. Dobavljač koji je bio prisiljen nastaviti isporuku nakon što je matično društvo znalo da podružnica više ne može plaćati ima osobnu tražbinu; vjerovnik koji se žali samo da je masa prazna nema je. Razlikovanje ta dva na početku sprječava odbacivanje tužbe zbog nedostatka legitimacije, a također određuje isplati li se obratiti stečajnom upravitelju radi koordinacije, umjesto paralelnog pokretanja parnice.
Stečaj podružnice ne utječe na zahtjev 403. Obveza matične tvrtke je njezina vlastita, postoji uz dug podružnice, a vjerovnik može tužiti matičnu tvrtku dok podnosi svoj zahtjev u stečaju. Ono što ne smije učiniti jest dvostruka naplata: ono što primi od mase smanjuje ono što još može naplatiti od matične tvrtke.
Ograničenje, prekid i gubitak
Više zahtjeva za grupnu odgovornost odbija se zbog zastare nego zbog meritorne odgovornosti, a razlog je taj što ta dva postupka ne dijele zastaru. Zahtjev za naknadu štete, što je zahtjev prema članku 6:166 BW, zastarijeva pet godina nakon dana kada je oštećena strana saznala i za štetu i za osobu odgovornu za nju, a u svakom slučaju dvadeset godina nakon događaja koji ju je prouzročio, prema članku 3:310 BW. Zahtjev prema izjavi 403 je zahtjev za ispunjenje duga i slijedi zastaru temeljne obveze, što je za ugovorni zahtjev za plaćanje novčanog iznosa petogodišnje razdoblje iz članka 3:307 BW koje teče od dana nakon što je zahtjev dospio.
Satovi također teku odvojeno za svakog dužnika. Prekid zastare protiv matične tvrtke ne utječe na potraživanje protiv sestrinske tvrtke, a prekid zahtjeva 403 ne utječe na potraživanje iz delikta. Vjerovnik koji se suočava s grupom stoga mora voditi matricu, a ne datum: jedan redak po dužniku, jedan stupac po osnovi.
Sam prekid je jednostavan. Prema članku 3:317 BW, zahtjev za ispunjenje prekida se pisanim upozorenjem u kojem vjerovnik nedvosmisleno zadržava svoje pravo na ispunjenje. Obavijest treba identificirati dužnika, opisati zahtjev i njegovu činjeničnu osnovu, navesti iznos ili jasno naznačiti da još nije kvantificiran, uputiti se na svaku pravnu osnovu na koju se poziva i izričito zadržati sva prava. Pošaljite ga zasebno svakom subjektu, sačuvajte dokaz o otpremi i primitku te ga ponovite unutar svakog novog zastarnog roka dok se ne pokrene postupak. Izdavanje sudskog poziva također prekida zastaru, pod uvjetom da se postupak nastavi.
Gubitak prava (rechtsverwerking) je zaseban i usko ograničen rizik. Nizozemsko pravo smatra da sam protok vremena nije dovoljan. Moraju postojati dodatne okolnosti, bilo zato što je dužnik stekao opravdano očekivanje da vjerovnik više neće provoditi naplatu, bilo zato što je položaj dužnika nerazumno narušen zbog kašnjenja, na primjer zato što su izgubljeni dokazi. Pismo tvrtki u grupi da neće biti odgovorna ili pregovaranje godinama uz dopuštanje drugoj strani da se reorganizira pod pretpostavkom da je stvar zaključena može se smatrati gubitkom prava. Tiho čekanje ili pregovaranje uz zadržavanje prava u pisanom obliku ne predstavlja gubitak prava.
Pravo na odštetu unutar grupe: tko u konačnici plaća
Solidarna odgovornost određuje koga vjerovnik može tužiti; ne određuje tko snosi gubitak. Za grupnu odgovornost, članak 6:166. dio 2. BW-a propisuje da sudionici moraju doprinijeti u jednakim dijelovima međusobno, osim ako pravičnost slučaja ne zahtijeva drugačiju raspodjelu. Ta neizvršena obveza jednakih udjela lako se može poništiti. Sudovi ispituju tko je donio odluku, tko ju je izvršio, tko je imao sredstva da je spriječi i tko je profitirao, te u skladu s tim preraspodjeljuju. Tvrtka koja je samo izvršavala upute i nije ništa dobila obično će na kraju snositi mali dio; tvrtka koja je osmislila operaciju snosi većinu.
Tamo gdje se obveza temelji na 403 izjavi, interna situacija je opet drugačija. Matično društvo koje plaća dug podružnice prema izjavi ima potraživanje prema toj podružnici za ono što je platilo, što u uobičajenom slučaju kada je podružnica insolventna vrijedi vrlo malo. To je rizik koji je matično društvo prihvatilo u zamjenu za izuzeće od izvještavanja i to je razlog zašto bi izuzeće trebalo biti namjerna odluka, a ne rutinska koju donosi računovođa.
Grupe mogu i trebaju unaprijed regulirati unutarnju raspodjelu. Pisani sporazum unutar grupe koji se odnosi na naknade, osiguranje i raspodjelu obveza po aktivnostima provediv je između stranaka, pod uvjetom da je jasan i ne proizvodi rezultat suprotan razumnosti i pravičnosti. Ono što takav sporazum ne može učiniti jest obvezivati vjerovnika: prema vanjskom svijetu svako odgovorno društvo i dalje odgovara za cjelinu. Bilježenje dogovora u ugovorima dioničara, ugovorima o upravljačkim uslugama i dokumentima o grupnoj politici vrijedi učiniti prije nego što zahtjev stigne, a ne nakon toga. Naš pregled financijske sigurnosti u korporativnom pravu bavi se instrumentima koji su za to dostupni.
Što bi matične tvrtke, podružnice i vjerovnici trebali učiniti sada
Za matičnu tvrtku, izloženost je upravljiva ako je namjerna. Tretirajte izdavanje izjave 403 kao financijsku odluku, a ne kao administrativnu, te godišnje preispitujte isplati li se izuzeće od izvještavanja i dalje solidarnom odgovornošću koja ga pokriva. Neka donošenje odluka svake podružnice bude dokazivo vlastito, zabilježite što je matična tvrtka učinila, a što nije odlučila te budite oprezni s izjavama protivnim stranama podružnice, jer je jamstvo o solventnosti klasičan put do dužnosti skrbi. Ako je podružnica u poteškoćama, potražite savjet rano: i intervencija i suzdržavanje nose pravne posljedice, a izbor je lakše braniti ako je donesen svjesno i zabilježen.
Za podružnicu ili sestrinsku tvrtku, prioritet je papirnati trag vlastite uloge. Dokumentirajte tko je što naložio, zabilježite prigovore na rizične aktivnosti grupe u pisanom obliku u to vrijeme, čuvajte odluke odbora koje pokazuju neovisno razmatranje i osigurajte da sporazumi unutar grupe odražavaju što se stvarno događa. Tvrtka koja može pokazati, iz suvremenih dokumenata, da nije ni odlučila ni svjesno doprinijela ima najjaču obranu koju dopušta članak 6:166 BW.
Za vjerovnika je brzina važnija od svega ostalog. Provjerite trgovački registar za 403 izjavu prije nego što odnos krene po zlu, a ne nakon toga. Kada dužnik unutar grupe prestane plaćati, mapirajte grupu, pošaljite obavijest o prekidu svakom kandidatu za tuženika po svakoj osnovi i pratite trgovački registar i novine za obavijest o namjeri prekida preostale obveze, jer se taj dvomjesečni prozor iz članka 2:404. lice 5. BW ne ponovno otvara. U slučaju da druga strana ide prema insolventnosti, praktične mogućnosti navedene su u našem članku o posljedicama stečaja vašeg ugovornog partnera , a preklapanje s incidentima informacijske sigurnosti obuhvaćeno je odgovornošću nakon povrede podataka.
Često postavljana pitanja
Može li matična tvrtka biti odgovorna bez 403 izjave?
Da. Matična tvrtka može prekršiti dužnost pažnje koju duguje vjerovnicima svoje podružnice (sudska praksa Comsys) ili biti odgovorna za nezakonito ponašanje prilikom osnivanja grupe prema članku 6:166 nizozemskog građanskog zakonika.
Mogu li kao vjerovnik potraživati i od matične i od podružnice?
Da, kod solidarne odgovornosti možete tražiti puni iznos od svake odgovorne strane.
Što se događa ako se deklaracija 403 povuče?
I dalje ste zaštićeni za dugove koji su nastali prije nego što je povlačenje postalo učinkovito.
Koliko dugo imam vremena za podnošenje zahtjeva?
Za zahtjev za grupnu odgovornost, pet godina nakon što saznate za štetu i odgovornu stranu, a najviše dvadeset godina nakon događaja. Zahtjev prema izjavi 403 slijedi rok zastare temeljnog duga.
Mogu li podnijeti zahtjev od svih tvrtki u grupi?
Samo od onih koji su dali relevantan doprinos ponašanju skupine koja je uzrokovala štetu.
Što ako je jedna tvrtka već platila?
Zatim se ostali oslobađaju u cijelosti (članak 6:7 nizozemskog građanskog zakonika), ali stranka koja plaća može tražiti naknadu.
Savjetovanje o korporativnoj i grupnoj odgovornosti
Korporativna i grupna odgovornost temelji se na činjenicama koje su obično već utvrđene do trenutka početka spora: što je podneseno, što je odlučeno, što je dokumentirano i što je rečeno vjerovniku. Zakon je dovoljno utvrđen da bi se mogli predvidjeti ishodi, ali tek nakon što se te činjenice utvrde.
Law and More savjetuje matične tvrtke, grupne tvrtke i vjerovnike o odgovornosti unutar korporativnih struktura: procjena i izrada 403 izjava i njihovo povlačenje, obrana od zahtjeva za grupnu odgovornost, pokretanje regresnih postupaka protiv matične tvrtke ili grupe te vođenje postupaka pred građanskim sudovima i Poduzetničkom komorom (Ondernemingskamer). Zastupamo nizozemske i međunarodne klijente i radimo na engleskom jeziku. Obratite se jednom od naših odvjetnika za korporativne parnice ako želite da se procijeni vaš položaj. Daljnje informacije dostupne su u našem vodiči za korporativno pravo.